


La capacidad operativa de los `data centers` crece un 17% en últimos seis meses, pendiente del real decreto
Los principales mercados de centros de datos de la Península Ibérica incorporaron un total de 65 megavatios (MW) IT de capacidad operativa entre abril y septiembre de 2026, una cifra que permite alcanzar un volumen total de aproximadamente 450 MW IT tras registrar un crecimiento semestral cercano al 17%, según recoge la nueva edición del informe `Data Centers Iberian Region Snapshot`, elaborado por la consultora inmobiliaria Colliers.
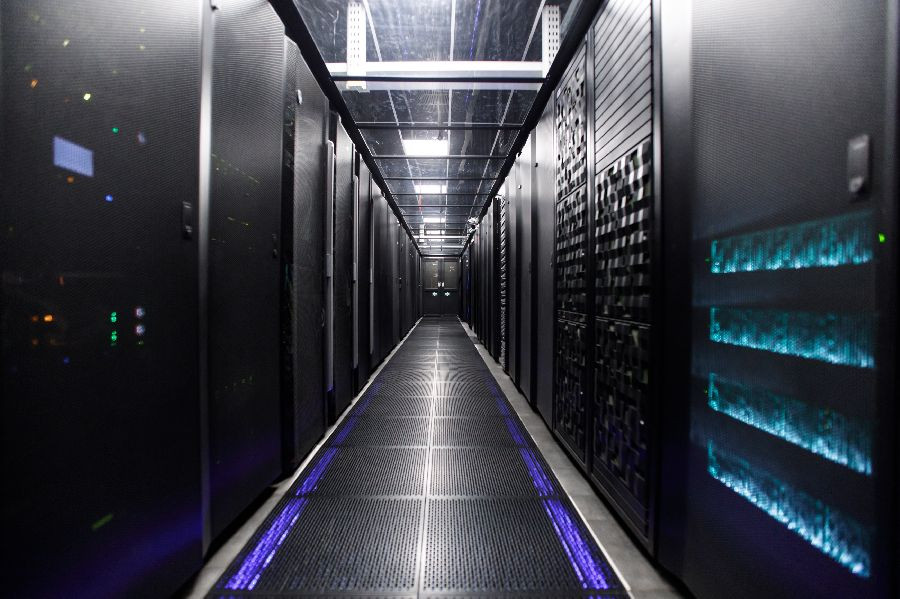
De acuerdo con los datos reflejados en el estudio presentado por la firma, las comunidades autónomas de Madrid, Cataluña y Aragón concentran el mayor volumen de actividad y desarrollo del sector de infraestructuras digitales en España, con incrementos destacados en su capacidad operativa y miles de megavatios IT --unidad de medida que cuantifica la potencia eléctrica (un millón de vatios) destinada exclusivamente al funcionamiento de los servidores, equipos de red y almacenamiento de un centro de datos-- en proyección futura.
Desde la entidad señalan que este incremento se produce en un escenario marcado por la elevada demanda de infraestructura digital, la cual procede fundamentalmente de empresas, grandes proveedores de servicios en la nube (conocidos como 'hyperscalers'), operadores del segmento 'neocloud' y compañías vinculadas al desarrollo de soluciones de inteligencia artificial (IA).
MADRID, BARCELONA Y OTRAS REGIONES
En concreto, la Comunidad de Madrid registró un incremento del 21% en su capacidad operativa durante el último semestre al pasar de 175 a 212 MW IT.
Este avance estuvo impulsado principalmente por la apertura de las instalaciones de Equinix MD5 en Alcobendas (4 MW IT), la puesta en funcionamiento del centro de NxN (5 MW IT) y las ampliaciones llevadas a cabo en los campus de Merlin Edged en Getafe (16 MW IT) y Data4 en Alcobendas (12 MW IT).
Por su parte, Barcelona experimentó un crecimiento semestral del 50% tras elevar su capacidad en funcionamiento de 42 a 63 MW IT, un ascenso motivado por la entrada en servicio de BCN1 de Digital Realty en Sant Adrià de Besòs (14 MW IT) y por los 7 MW IT aportados tras la ampliación de la plataforma de Templus.
Entre las áreas de Madrid y Barcelona se sumaron conjuntamente 58 MW IT a lo largo del citado periodo de seis meses.
Fuera de los tres polos principales, la capacidad operativa del resto de España aumentó de 35 a 42 MW IT gracias a las nuevas instalaciones puestas en marcha en Derio, Paterna y Cantabria.
Estas áreas suman conjuntamente unos 5.687 MW IT de capacidad estimada a futuro, aunque gran parte de estos desarrollos se encuentran aún en fases iniciales de tramitación.
ARAGÓN LIDERA LOS GRANDES PROYECTOS FUTUROS
Asimismo, el informe de la consultora destaca que Aragón, que mantiene actualmente 108 MW IT operativos, elevó su capacidad futura estimada de 3.461 a 3.764 MW IT como consecuencia del anuncio de nuevos desarrollos a gran escala, la confirmación de iniciativas previas y la revisión técnica de proyectos ya existentes.
Entre las principales novedades registradas en el territorio aragonés durante los últimos seis meses sobresalen el campus proyectado por DayOne e Ignis en la localidad de Escatrón, diseñado para alcanzar hasta 207 MW IT; el desarrollo de Krolmap en Zaragoza, con un potencial de 103 MW IT; y la confirmación de Botorrita como enclave para el proyecto Zaragoza-WIND de Merlin Edged, cuya primera fase dispondrá de 144 MW IT.
No obstante, desde la firma advierten de que la materialización efectiva de toda esta potencia dependerá de la disponibilidad eléctrica real, la construcción de subestaciones y conexiones, y el necesario refuerzo de la red de transporte.
MERCADO DE LISBOA
Por último, el mercado de Lisboa permaneció estable con 25 MW IT operativos y un pipeline previsto de 1.389 MW IT, apoyando su proyección estratégica en su conectividad internacional, la red de cables submarinos y el despliegue de infraestructuras clave para servicios en la nube e inteligencia artificial.
De acuerdo con las estimaciones de Colliers, se prevé que el 91% de la capacidad asegurada en la capital portuguesa entre en funcionamiento antes de 2030.
MARCO REGULATORIO EN REVISIÓN Y PERSPECTIVAS
El informe analiza asimismo el proyecto de real decreto publicado el pasado 27 de agosto de 2026 por el Ministerio para la Transición Ecológica y el Reto Demográfico.
En concreto, la propuesta establece nuevos requisitos para los centros de datos que soliciten permisos de acceso y conexión a la red por una potencia igual o superior a 1 MW.
Entre las medidas propuestas figuran criterios de adicionalidad renovable, correlación horaria del consumo, eficiencia energética e hídrica y el control de los datos dentro de la Unión Europea.
El texto continúa en revisión tras una consulta pública que recibió más de 600 aportaciones, por lo que su contenido puede experimentar modificaciones antes de su aprobación definitiva.
Las observaciones presentadas durante la fase de consulta incluyen peticiones de mayor flexibilidad para evaluar la correlación entre consumo y generación renovable, la exclusión de los proyectos que ya cuentan con permisos de acceso y conexión, y la ampliación del periodo previsto para acreditar la adicionalidad renovable.
En este contexto, la evolución del marco regulatorio, sumada a la disponibilidad efectiva de potencia eléctrica y a los plazos requeridos para las conexiones a la red, está llevando al sector a revisar aquellos desarrollos que todavía no disponen de suficiente visibilidad sobre su ejecución material.
Por ello, el volumen global de capacidad anunciado en el mercado pierde peso como indicador aislado de evolución, priorizándose el grado de madurez real y la viabilidad de cada proyecto.
Como conclusión, las perspectivas del sector indican que, aunque el mercado ibérico continúa avanzando, la ejecución de los proyectos futuros dependerá de factores concretos como el acceso a potencia, la obtención de permisos, la financiación y los plazos de entrega.
Así, la evolución del mercado estará más determinada por la capacidad de convertir proyectos en instalaciones operativas reales que por el volumen total de anuncios comercializados.


Sé el primero en comentar